
Was ist Best Execution?
Best Execution – im Gesetz «bestmögliche Ausführung» – bedeutet, dass ein Finanzdienstleister die Aufträge seiner Kundinnen und Kunden so ausführt, dass sie das bestmögliche Ergebnis erhalten. In der Schweiz ist die Pflicht in Art. 18 FIDLEG geregelt: Massstab ist das bestmögliche Ergebnis in finanzieller, zeitlicher und qualitativer Hinsicht. Die Finanzdienstleistungsverordnung konkretisiert sie, und die Pflicht zur Bearbeitung von Kundenaufträgen nach Art. 17 FIDLEG ergänzt sie.
Dieser Beitrag behandelt die Schweizer Regeln für unabhängige Vermögensverwalter und ihre Compliance-Verantwortlichen. Best Execution nach MiFID II in der EU und nach den US-Regeln der FINRA folgt eigenen Regelwerken und ist nicht Gegenstand dieses Beitrags. Die übrigen Verhaltensregeln des FIDLEG bündelt unser Wissensbereich FIDLEG.
Art. 18 FIDLEG: die Pflicht für Vermögensverwalter
Die Vermögensverwaltung ist eine Finanzdienstleistung im Sinne von Art. 3 Bst. c Ziff. 3 FIDLEG. Wer Finanzdienstleistungen gewerbsmässig in der Schweiz oder für Kundinnen und Kunden in der Schweiz erbringt, ist Finanzdienstleister (Art. 3 Bst. d FIDLEG). Als Vermögensverwalter gilt nach Art. 17 Abs. 1 FINIG, wer gestützt auf einen Auftrag gewerbsmässig im Namen und für Rechnung der Kundinnen und Kunden über deren Vermögenswerte verfügen kann. Vermögensverwalter sind damit an die Verhaltensregeln des FIDLEG gebunden, Art. 18 FIDLEG eingeschlossen.
Die Bestimmung enthält drei Elemente:
- Bestmögliches Ergebnis: Bei der Ausführung von Kundenaufträgen stellt der Finanzdienstleister das bestmögliche Ergebnis in finanzieller, zeitlicher und qualitativer Hinsicht sicher (Abs. 1).
- Gesamtkosten: In finanzieller Hinsicht zählen neben dem Preis für das Finanzinstrument auch die mit der Ausführung verbundenen Kosten sowie die Entschädigungen Dritter nach Art. 26 Abs. 3 FIDLEG (Abs. 2). Wie solche Entschädigungen offengelegt und weitergegeben werden, erklärt unser Beitrag zu Retrozessionen beim Vermögensverwalter.
- Weisungen: Wer Mitarbeiterinnen und Mitarbeiter beschäftigt, die Kundenaufträge ausführen, erlässt Weisungen über die Ausführung von Kundenaufträgen, die der Anzahl solcher Mitarbeitenden und der Betriebsstruktur angemessen sind (Abs. 3).
Das Kundensegment bestimmt den Geltungsbereich. Nach Art. 20 FIDLEG finden die Verhaltensregeln bei Geschäften mit institutionellen Kunden keine Anwendung (Abs. 1). Professionelle Kunden können ausdrücklich nur auf die Informationspflichten nach Art. 8 FIDLEG und Art. 9 FIDLEG, die Dokumentation nach Art. 15 FIDLEG und die Rechenschaft nach Art. 16 FIDLEG verzichten (Abs. 2); die bestmögliche Ausführung gehört nicht dazu und gilt für sie uneingeschränkt. Wie die Segmente zugeordnet werden, beschreibt unser Beitrag zur FIDLEG-Kundensegmentierung.
Welche Kriterien zählen: Kurs, Kosten, Schnelligkeit, Ausführungswahrscheinlichkeit
Art. 21 FIDLEV setzt die Pflicht in vier Anforderungen um:
- Der Finanzdienstleister legt die Kriterien für die Wahl des Ausführungsplatzes fest, namentlich den Kurs, die Kosten, die Schnelligkeit sowie die Wahrscheinlichkeit der Ausführung und Abwicklung (Abs. 1).
- Liegt eine ausdrückliche Weisung der Kundin oder des Kunden vor, wird der Auftrag entsprechend ausgeführt (Abs. 2).
- Auf Anfrage der Kundin oder des Kunden weist der Finanzdienstleister nach, dass er die Aufträge im Einklang mit diesen Kriterien ausgeführt hat (Abs. 3).
- Der Finanzdienstleister überprüft die Wirksamkeit der Kriterien mindestens einmal jährlich (Abs. 4).
Die Verordnung nennt die Kriterien, ohne sie zu gewichten. Die Gewichtung ist deshalb ein Entscheid des Vermögensverwalters, den er in seiner Weisung festhält. Eine Weisung kann zum Beispiel bei liquiden kotierten Aktien Kurs und Kosten stärker gewichten und bei weniger liquiden Instrumenten die Wahrscheinlichkeit der Ausführung und Abwicklung.
Kundenaufträge fair bearbeiten
Art. 17 FIDLEG verlangt bei der Bearbeitung von Kundenaufträgen Treu und Glauben und Gleichbehandlung. Art. 20 FIDLEV fordert dafür Verfahren und Systeme, die der Grösse, Komplexität und Geschäftstätigkeit des Finanzdienstleisters angemessen sind und namentlich gewährleisten, dass:
- Kundenaufträge unverzüglich und korrekt registriert und zugewiesen werden,
- vergleichbare Kundenaufträge unverzüglich in der Reihenfolge ihres Eingangs ausgeführt werden, ausser wenn die Art des Auftrags oder die Marktbedingungen dies nicht zulassen oder es nicht im Interesse der Kundin oder des Kunden liegt,
- bei der Zusammenlegung von Aufträgen verschiedener Kundinnen und Kunden oder von Kundenaufträgen mit eigenen Geschäften und bei der Zuweisung verbundener Abschlüsse die Interessen der beteiligten Kundinnen und Kunden gewahrt werden,
- Privatkundinnen und -kunden unverzüglich über wesentliche Schwierigkeiten informiert werden, welche die korrekte Ausführung des Auftrags beeinträchtigen könnten.
Treffen Kundenaufträge und eigene Geschäfte zusammen, berührt das auch die Regeln zu Interessenkonflikten; wie der Vermögensverwalter sie erfasst und regelt, zeigt unser Beitrag Interessenkonflikte nach FIDLEG.
Best Execution, wenn Aufträge über die Depotbank laufen
Ein Vermögensverwalter kann seine Aufträge an die Depotbank der Kundin oder des Kunden übermitteln, die sie ausführt. Art. 18 FIDLEG und Art. 21 FIDLEV beziehen sich auf die Ausführung von Kundenaufträgen und enthalten keine besondere Regel für Aufträge, die ein Finanzdienstleister einer Bank zur Ausführung übermittelt. Ein Vermögensverwalter in dieser Konstellation legt in seiner Weisung fest, wie er die Ausführungskriterien anwendet:
- Wahl der Depotbank: mit welchen Banken der Vermögensverwalter zusammenarbeitet, ob die Kundin oder der Kunde die Bank gewählt hat und welche ausdrücklichen Kundenweisungen zur Ausführung bestehen; diese werden nach Art. 21 Abs. 2 FIDLEV befolgt und dokumentiert.
- Ausführungsgrundsätze der Bank: die Angaben der Bank, wie sie Aufträge ausführt, gemessen an den eigenen Kriterien des Vermögensverwalters.
- Auftragsweg: welche Auftragsarten und Instrumentenklassen wie bei welcher Bank platziert werden.
- Kosten: die Gebühren und Entschädigungen Dritter, welche die Gesamtkosten nach Art. 18 Abs. 2 FIDLEG ausmachen.
Best-Execution-Policy: was hineingehört
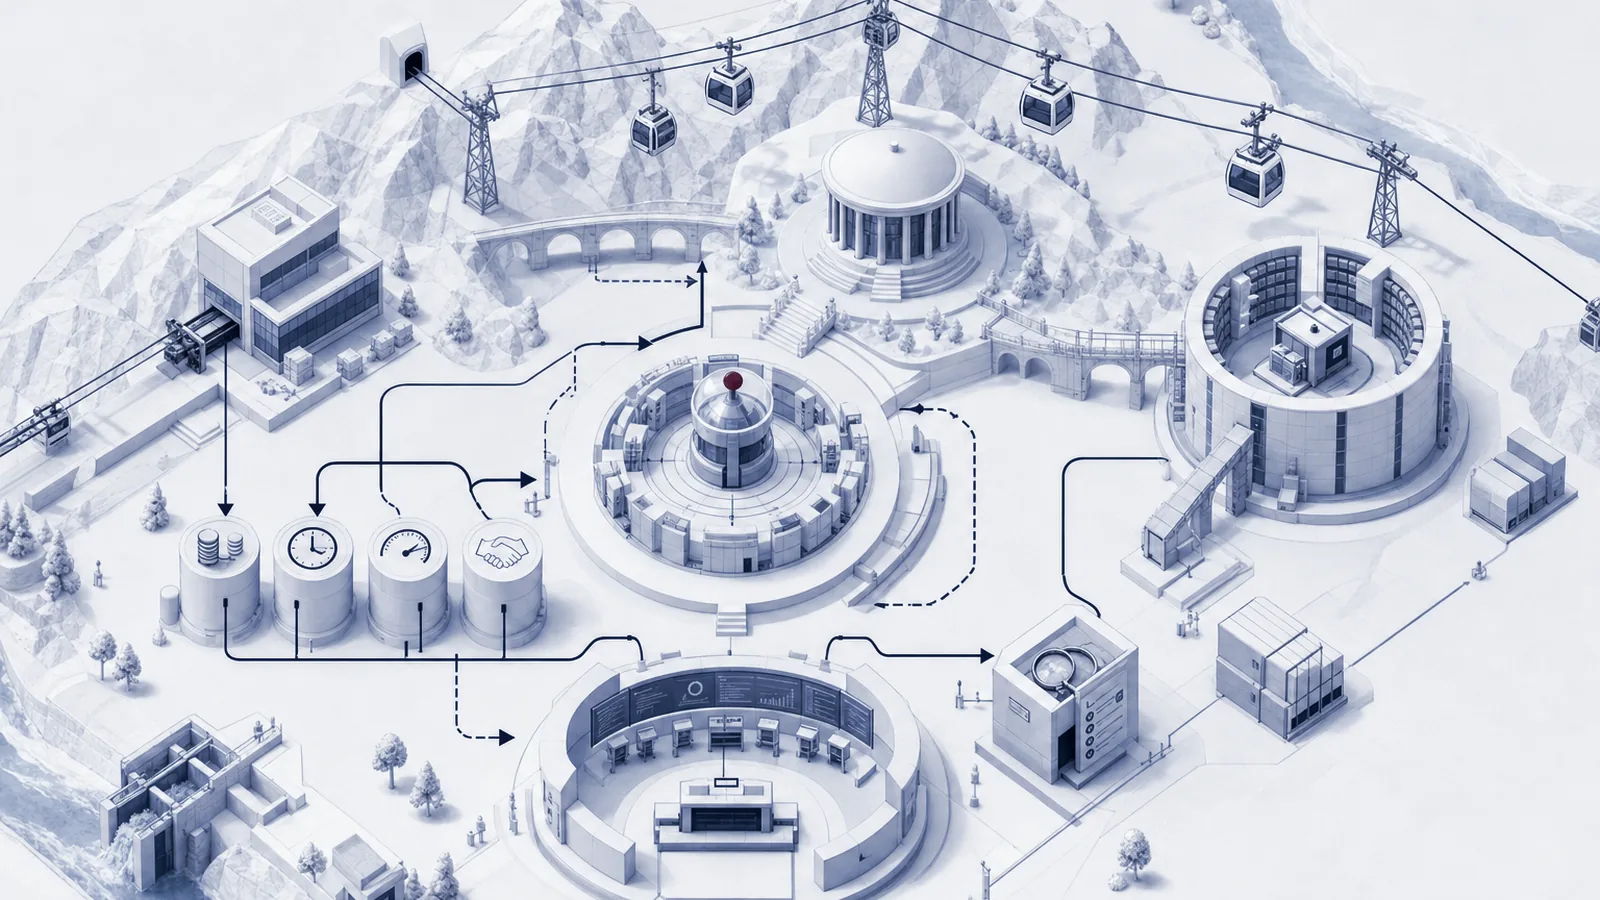
Die Best-Execution-Policy ist die Weisung über die Ausführung von Kundenaufträgen nach Art. 18 Abs. 3 FIDLEG und Teil der internen Vorschriften nach Art. 21 FIDLEG, mit denen ein Finanzdienstleister die Erfüllung seiner gesetzlichen Pflichten sicherstellt. Beim Vermögensverwalter umfasst sie:
- Geltungsbereich: erfasste Dienstleistungen, Kundensegmente und Instrumentenklassen; Behandlung institutioneller Kunden.
- Ausführungskriterien: Kurs, Kosten, Schnelligkeit, Wahrscheinlichkeit der Ausführung und Abwicklung, mit ihrer Gewichtung je Instrumentenklasse.
- Depotbanken und Ausführungsplätze: eingesetzte Banken, Grundlage ihrer Auswahl und Beurteilung ihrer Ausführungsgrundsätze.
- Kundenweisungen: wie ausdrückliche Weisungen erfasst und befolgt werden.
- Auftragsbearbeitung: Registrierung, Reihenfolge, Zeitstempel, Zusammenlegung und Zuteilung von Sammelaufträgen, Information von Privatkunden über Schwierigkeiten.
- Kosten und Entschädigungen Dritter: welche Kostenelemente berücksichtigt werden und wie Entschädigungen Dritter behandelt werden.
- Überwachung und Überprüfung: Kontrollen während des Jahres und jährliche Überprüfung der Wirksamkeit.
- Nachweis gegenüber Kunden: Ablauf für den Nachweis auf Anfrage.
- Zuständigkeiten: wer ausführt, wer kontrolliert, wer die Weisung und ihre Änderungen genehmigt.
- Schulung: Instruktion der Mitarbeitenden, die Aufträge bearbeiten.
Überwachung und jährliche Überprüfung
Die jährliche Überprüfung nach Art. 21 Abs. 4 FIDLEV prüft die Wirksamkeit der Kriterien, gemessen am bestmöglichen Ergebnis für die Kundin oder den Kunden, das Art. 21 Abs. 1 FIDLEV anstrebt. Art. 23 FIDLEV ergänzt, dass der Finanzdienstleister bei einer Geschäftseinheit mit mehreren Personen für eine wirksame Überwachung sorgt, insbesondere durch angemessene interne Kontrollen, und verbindliche Arbeits- und Geschäftsprozesse definiert, soweit für ihn nicht spezialgesetzliche Bestimmungen gelten. Für bewilligte Vermögensverwalter verlangt bereits das FINIG wirksame interne Kontrollen (Art. 9 Abs. 2 FINIG und Art. 21 Abs. 1 FINIG). Eine praxistaugliche Überprüfung umfasst:
- eine Stichprobe ausgeführter Aufträge im Vergleich mit den Marktkursen zum Zeitpunkt des Auftrags,
- die belasteten Kosten je Bank und Instrumentenklasse,
- die Zeit zwischen Anlageentscheid, Auftrag und Ausführung,
- die Zuteilung zusammengelegter Aufträge,
- Kundenbeschwerden und Ausführungsfehler,
- Änderungen bei den Depotbanken oder im Anlageuniversum.
Befunde, daraus folgende Anpassungen der Kriterien und die Genehmigung gehören in einen kurzen, datierten Überprüfungsbericht.
Dokumentation und Nachweise für die Prüfung
Nach Art. 15 FIDLEG dokumentiert der Finanzdienstleister die für die Kundinnen und Kunden erbrachten Finanzdienstleistungen. Die Rechenschaftsablage umfasst die Dokumentation zu den entgegengenommenen und ausgeführten Aufträgen (Art. 19 Abs. 1 Bst. a FIDLEV), und die Dokumentation ist so ausgestaltet, dass in der Regel innert zehn Arbeitstagen Rechenschaft abgelegt werden kann (Art. 18 FIDLEV). Zusammen mit der Nachweispflicht nach Art. 21 Abs. 3 FIDLEV und den organisatorischen Pflichten nach Art. 23 FIDLEV lassen sich daraus folgende Nachweise ableiten, die der Vermögensverwalter für die Prüfung bereithalten sollte:
- die genehmigte und datierte Best-Execution-Policy,
- das Auftragsjournal mit Zeitstempeln und Zuteilungen,
- Aufzeichnungen zu ausdrücklichen Kundenweisungen,
- die jährlichen Überprüfungsberichte mit Genehmigungen,
- Nachweise, die Kundinnen und Kunden auf Anfrage erhalten haben,
- Schulungsnachweise der Mitarbeitenden, die Aufträge bearbeiten.
Das FINMA-Rundschreiben 2025/2 konkretisiert Informationspflichten, Angemessenheits- und Eignungsprüfung, Securities Lending, Interessenkonflikte und Retrozessionen (Rz 4–30); Art. 17 und 18 FIDLEG gehören nicht zu seinen Rechtsgrundlagen, die bestmögliche Ausführung folgt also direkt aus Gesetz und Verordnung. Das Rundschreiben fasst unser Beitrag zum FINMA-Rundschreiben 2025/2 zusammen. Worauf die Aufsichtsorganisationen bei ihren Prüfungen achten, auch bei der Transparenz von Kundenaufträgen, zeigt unser Beitrag zur FIDLEG-Prüfung 2026. Ob die Finanzinstrumente selbst zur Kundin oder zum Kunden passen, behandelt unser Beitrag zur Eignungs- und Angemessenheitsprüfung.
Schritt für Schritt zur bestmöglichen Ausführung
- 1Geltungsbereich festlegenDienstleistungen, Kundensegmente und Instrumentenklassen.
- 2Kriterien bestimmendie vier Faktoren je Instrumentenklasse gewichten.
- 3Depotbanken erfassenKundenweisungen festhalten und die Ausführungsgrundsätze jeder Bank beurteilen.
- 4Weisung verfassen und genehmigenAuftragsbearbeitung, Zuteilung, Nachweis gegenüber Kunden, Zuständigkeiten.
- ✓Überwachen und überprüfenKontrollen und jährliche Überprüfung durchführen, Kriterien anpassen und das Ergebnis dokumentieren.
Checkliste
- Weisung genehmigt, datiert und den Mitarbeitenden in der Auftragsbearbeitung bekannt
- Kriterien je Instrumentenklasse gewichtet
- Kundenweisungen dokumentiert
- Zuteilungsregel für Sammelaufträge vorhanden
- Jährlicher Überprüfungsbericht abgelegt
So unterstützt Peak Compliance
Peak Compliance erarbeitet Best-Execution-Weisungen im Rahmen der Compliance-Beratung, verankert die jährliche Überprüfung im Kontrollplan und bereitet im Compliance Outsourcing die Nachweise für die FIDLEG-Prüfung vor. Für ein Gespräch erreichen Sie uns über die Kontaktseite.