
Das FINMA-Rundschreiben 2025/2 «Verhaltenspflichten nach FIDLEG/FIDLEV» ist am 1. Januar 2025 in Kraft getreten. Eine Übergangsfrist bis 30. Juni 2025 galt nach Rz 31 nur für einzelne Randziffern: die quartalsweise Information über die Verlustanteile bei Differenzkontrakten (Rz 8), die Hinweise auf Klumpenrisiken (Rz 9–12), die Massnahmen und Hinweise zu Interessenkonflikten aus eigenen Finanzinstrumenten (Rz 24–25) und die Entschädigungsinformation in Formularverträgen (Rz 26). Seit Beginn des dritten Quartals 2025 gelten sämtliche Bestimmungen uneingeschränkt.
Ziel des Rundschreibens ist die Präzisierung der bestehenden Verhaltenspflichten für Finanzdienstleister im Sinne des Finanzdienstleistungsgesetzes. Es konkretisiert insbesondere die Anforderungen an Kundeninformation, Eignungs- und Angemessenheitsprüfung, Offenlegungspflichten sowie den Schutz der Kundeninteressen.
Wesentliche Punkte des FINMA-Rundschreibens 2025/2
- Finanzdienstleister kennzeichnen und dokumentieren gegenüber der Kundschaft in geeigneter Weise, ob die Anlageberatung transaktions- oder portfoliobezogen erfolgt (Rz 4). Sind bei der Vermögensverwaltung und der portfoliobezogenen Anlageberatung marktunübliche Risikokonzentrationen nicht ausgeschlossen, weisen sie auf Art und Umfang der Klumpenrisiken hin; Hinweise sind etwa Konzentrationen von 10 % oder mehr in Einzeltiteln oder von 20 % oder mehr bei einzelnen Emittenten, ausgenommen Konzentrationen aufgrund von kollektiven Kapitalanlagen, die regulatorischen Risikoverteilungsvorschriften unterstehen (Rz 9–12).
- Die FINMA präzisiert die Erkundigung für die Angemessenheits- und Eignungsprüfung: Bei der Erstellung des Risikoprofils erkundigen sich Finanzdienstleister nach sämtlichen benötigten Informationen (Rz 13), namentlich nach Kenntnissen und Erfahrungen für jede relevante Anlagekategorie; bei der Vermögensverwaltung und der portfoliobezogenen Anlageberatung unter Berücksichtigung der Eigenschaften der Anlagestrategie und der eingesetzten Typen von Finanzinstrumenten. Die Granularität der Anfragen richtet sich nach Komplexität und Risikoprofil der Anlagen sowie nach den Anlagestrategien, die bei der Finanzdienstleistung Anwendung finden können (Rz 14).
- Bei der Risikoaufklärung über Differenzkontrakte (Contracts for Difference, CFDs) informieren Finanzdienstleister über allfällige Nachschusspflichten, das potenziell unbegrenzte Verlustrisiko, Hebeleffekt, Margenmechanik sowie Gegenpartei- und Marktrisiko und quartalsweise über die Anteile (in %) der Privatkundinnen und -kunden, die in den letzten 12 Monaten mit CFDs Geld verloren haben, die bei Schliessung ihrer Positionen ihre Margen ganz verloren haben und die nach Schliessung einen Negativsaldo nachzahlen mussten (Rz 5–8).
- Für die Verwendung von Finanzinstrumenten der Kundschaft, namentlich das Securities Lending (Art. 19 FIDLEG), legt das Rundschreiben fest, welche Information der Kundschaft im Rahmen der Risikoaufklärung mindestens zur Verfügung zu stellen und zu dokumentieren ist: ob der Finanzdienstleister als Gegenpartei oder als Agent handelt, dass Eigentum sowie Vermögens- und Mitwirkungsrechte an die Gegenpartei übergehen und nur ein Anspruch auf Wiederbeschaffung gleicher Art und Menge besteht, dass im Konkurs der Gegenpartei nur eine nicht privilegierte Geldforderung besteht (beim Securities Lending mit Privatkundinnen und -kunden besteht eine zusätzliche Deckung im Umfang der erhaltenen Sicherheiten), dass das Risiko einer Wertverminderung bei der Kundschaft bleibt, dass die Kundschaft die Vereinbarung mit sofortiger Wirkung kündigen kann oder, bei ausdrücklich vereinbarter fester Dauer, die Verwendung erst mit Ablauf der Vereinbarung endet, und dass die Kundschaft bestimmte Finanzinstrumente vom Securities Lending ausnehmen kann (Rz 15–22).
- Finanzdienstleister informieren, ob das bei der Auswahl berücksichtigte Marktangebot nur eigene, eigene und fremde oder nur fremde Finanzinstrumente umfasst (Rz 23). Berücksichtigen sie eigene und fremde, treffen sie angemessene Massnahmen gegen Interessenkonflikte, namentlich einen Selektionsprozess nach branchenüblichen, objektivierten Kriterien; eigene Finanzinstrumente dürfen nicht durch spezifische Anreize bei der Vergütung der im Rahmen der Finanzdienstleistungen eingesetzten Personen begünstigt werden (Rz 24). Auf unvermeidbare Interessenkonflikte aus eigenen Finanzinstrumenten ist hinzuweisen (Rz 25).
- Retrozessionen dürfen nach Art. 26 FIDLEG nur behalten werden, wenn die Kundschaft vorgängig ausdrücklich informiert wurde und darauf verzichtet; sonst sind sie vollumfänglich weiterzugeben. Das Rundschreiben verlangt, dass die Information über die Entschädigungen in Formularverträgen optisch hervorgehoben ist und der Kundschaft physisch vorliegt oder elektronisch einfach auffindbar ist (Rz 26). Ist die Höhe vorab nicht feststellbar, informiert der Finanzdienstleister über die Bandbreiten je Klasse von Finanzinstrumenten, bei der Vermögensverwaltung und der portfoliobezogenen Anlageberatung zusätzlich anhand des Portfoliowertes und der vereinbarten Anlagestrategie (Rz 27–29). Die effektiv erhaltenen Beträge legt er auf Anfrage grundsätzlich kostenlos offen (Rz 30).
Aufsichtliche Erwartungen und Umsetzung
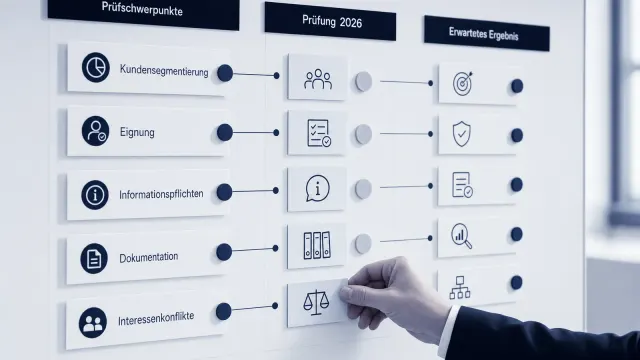
Das Rundschreiben richtet sich an Finanzdienstleister, die von der FINMA oder einer Aufsichtsorganisation beaufsichtigt werden (Rz 2). In der Praxis bewährt es sich, die Einhaltung dieser Anforderungen zu dokumentieren, die Vorgaben in die internen Kontrollsysteme (IKS) zu integrieren und geeignete Kontrollmechanismen einzurichten. Prüfgesellschaften und Aufsichtsorganisationen (z. B. AOOS, OSFINcontrol, vormals FINcontrol Suisse) werden die Umsetzung im Rahmen der laufenden Aufsicht und der periodischen Prüfung überprüfen und Verstösse entsprechend beanstanden.
Fazit
Das FINMA-Rundschreiben 2025/2 stärkt den Kundenschutz und schafft klare Standards für die Verhaltenspflichten nach FIDLEG und FIDLEV. Für Finanzdienstleister bedeutet dies, dass Prozesse, Weisungen, Kundenunterlagen und IKS-Kontrollen auf die Anforderungen des Rundschreibens ausgerichtet sein müssen; die Übergangsfrist endete am 30. Juni 2025 (Rz 31).