Worum es geht
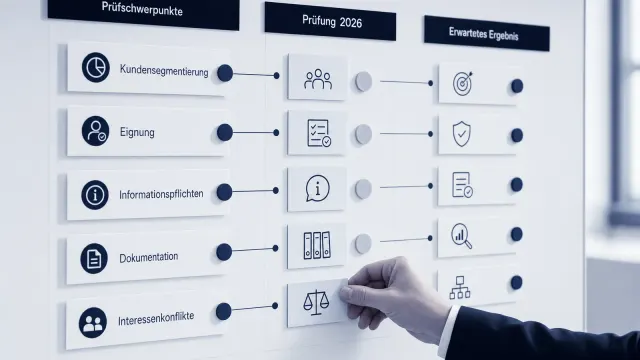
Die Kundensegmentierung ist der Ausgangspunkt aller Verhaltensregeln des Finanzdienstleistungsgesetzes (FIDLEG). Je nach Segment unterscheiden sich Informationspflichten, Eignungsprüfung, Dokumentation und Rechenschaft. Für Vermögensverwalter ist die saubere Zuordnung deshalb mehr als eine Formalität – sie bestimmt, welche Pflichten im Alltag gelten, und gehört zu den Punkten, welche die Aufsichtsorganisationen in ihren FIDLEG-Prüfungen ansehen. Dieser Beitrag erklärt die drei Segmente, das Opting-out und Opting-in sowie die Folgen für die Praxis. Die übrigen Verhaltensregeln bündelt der Wissensbereich FIDLEG.
Welche Kundensegmente kennt das FIDLEG?
| Segment | Wer gehört dazu? | Grundlage |
|---|---|---|
| Privatkunden | alle Kundinnen und Kunden, die keine professionellen Kunden sind | Art. 4 Abs. 2 |
| Professionelle Kunden | u. a. Banken, Wertpapierhäuser, Vermögensverwalter und andere Finanzintermediäre nach BankG, FINIG und KAG; beaufsichtigte Versicherungen; Zentralbanken; öffentlich-rechtliche Körperschaften, Vorsorgeeinrichtungen und Unternehmen mit professioneller Tresorerie; grosse Unternehmen; private Anlagestrukturen vermögender Privatkunden mit professioneller Tresorerie | Art. 4 Abs. 3 |
| Institutionelle Kunden | Finanzintermediäre, beaufsichtigte Versicherungen, ausländische prudenziell beaufsichtigte Kunden und Zentralbanken sowie nationale und supranationale öffentlich-rechtliche Körperschaften mit professioneller Tresorerie | Art. 4 Abs. 4 |
Als grosses Unternehmen gilt, wer zwei der drei Grössen überschreitet: Bilanzsumme von CHF 20 Mio., Umsatzerlös von CHF 40 Mio., Eigenkapital von CHF 2 Mio. (Art. 4 Abs. 5 FIDLEG). Gesellschaften desselben Konzerns gelten untereinander nicht als Kunden (Abs. 6).
Zwei Präzisierungen der Verordnung sind in der Praxis wichtig (Art. 4 FIDLEV): Sind mehrere Kunden an einem Vermögen berechtigt, werden sie gemeinsam dem Segment mit dem grössten Kundenschutz zugewiesen. Handeln Kunden durch eine bevollmächtigte Person, kann vereinbart werden, dass sich die Zuweisung nach deren Kenntnissen und Erfahrungen richtet.
Wie funktionieren Opting-out und Opting-in?
Art. 5 FIDLEG erlaubt den Wechsel zwischen den Segmenten:
- Opting-out vermögender Privatkunden: Vermögende Privatkunden und für sie errichtete private Anlagestrukturen können erklären, als professionelle Kunden zu gelten. Vermögend ist, wer mindestens CHF 500'000 und die nötigen Kenntnisse hat oder mindestens CHF 2 Mio. besitzt.
- Wechsel zu institutionell: Unternehmen und Vorsorgeeinrichtungen mit professioneller Tresorerie sowie kollektive Kapitalanlagen und deren Verwaltungsgesellschaften können erklären, als institutionelle Kunden zu gelten.
- Opting-in: Professionelle Kunden, die keine institutionellen Kunden sind, können erklären, als Privatkunden zu gelten. Institutionelle Kunden können erklären, nur als professionelle Kunden zu gelten.
- Information und Form: Kunden, die keine Privatkunden sind, werden vor der Dienstleistung über die Möglichkeit des Opting-in informiert. Alle Erklärungen liegen schriftlich oder in einer anderen durch Text nachweisbaren Form vor.
Für die Schwellen beim Opting-out zählen nur Finanzanlagen; direkte Immobilienanlagen und Vorsorgeguthaben bleiben ausser Betracht (Art. 5 FIDLEV). Bei gemeinsamem Vermögen erklären die Beteiligten das Opting-out gemeinsam.
Was folgt aus dem Segment?
- Privatkunden: volle Anwendung der Verhaltensregeln, einschliesslich Eignungsprüfung, Information, Dokumentation und Rechenschaft.
- Professionelle Kunden: Bei der Eignungsprüfung darf der Finanzdienstleister davon ausgehen, dass Kenntnisse und Erfahrungen vorhanden und die Anlagerisiken finanziell tragbar sind (Art. 13 Abs. 3 FIDLEG). Professionelle Kunden können zudem ausdrücklich auf die Anwendung der Informations-, Dokumentations- und Rechenschaftspflichten verzichten (Art. 20 FIDLEG).
- Institutionelle Kunden: Die Verhaltensregeln nach Art. 7–20 FIDLEG finden bei Geschäften mit ihnen keine Anwendung (Art. 20 Abs. 1 FIDLEG).
Das Segment wirkt auch über die Verhaltensregeln hinaus, etwa bei der Ombudsstelle (Art. 77 FIDLEG) oder bei der Ausnahme vom Beraterregister für ausländische Finanzdienstleister. Mehr dazu im Beitrag Beraterregister nach FIDLEG: Wer muss sich eintragen?. Wie die FINMA die Verhaltenspflichten konkretisiert, beschreibt der Beitrag zum FINMA-Rundschreiben 2025/2.
Schritt für Schritt zur sauberen Segmentierung
- 1Grundsatz festlegenEntscheiden, ob segmentiert wird oder alle Kunden als Privatkunden gelten, und dies in einer Weisung festhalten.
- 2Kriterien definierenPrüfschritte und Belege je Segment festlegen, etwa Handelsregisterauszug, Jahresrechnung oder Vermögensnachweis.
- 3Bei Eröffnung zuordnenSegment erfassen, Belege ablegen, Kunden über das Opting-in informieren.
- 4Erklärungen einholenOpting-out und Opting-in schriftlich oder durch Text nachweisbar dokumentieren.
- ✓Periodisch überprüfenSegmente bei wesentlichen Änderungen und im Rahmen der Kontrollen stichprobenweise überprüfen.
Checkliste
- Weisung zur Kundensegmentierung verabschiedet
- Segment jeder Kundenbeziehung erfasst und belegt
- Opting-out-Erklärungen mit Nachweis der Schwellen vorhanden
- Information über das Opting-in dokumentiert
- Gemeinsame Vermögen und Bevollmächtigte richtig behandelt
- Stichprobenkontrolle der Segmente im Kontrollplan
So unterstützt Peak Compliance
Peak Compliance verankert die Kundensegmentierung in Weisungen, Eröffnungsunterlagen und Kontrollen und prüft sie im Rahmen des Compliance Outsourcing. Für ein Gespräch erreichen Sie uns über die Kontaktseite.