
Hintergrund
Das FINMA-Rundschreiben 2025/2 "Verhaltenspflichten nach FIDLEG/FIDLEV" ist seit dem 1. Januar 2025 in Kraft. Es konkretisiert erstmals umfassend die aufsichtsrechtlichen Erwartungen an Informationspflichten, Interessenkonfliktregelungen und Suitability-Prozesse.
Gestützt darauf werden die FIDLEG-Prüfprogramme der Aufsichtsorganisationen ab 2026 erweitert. Die Prüfung von Vermögensverwaltern nach Art. 17 FINIG wird stärker risikoorientiert und materiell ausgestaltet. Im Fokus steht nicht mehr nur, ob Weisungen und Prozesse bestehen, sondern ob diese in der Praxis angewendet, dokumentiert und durch ein funktionierendes internes Kontrollsystem abgesichert werden.
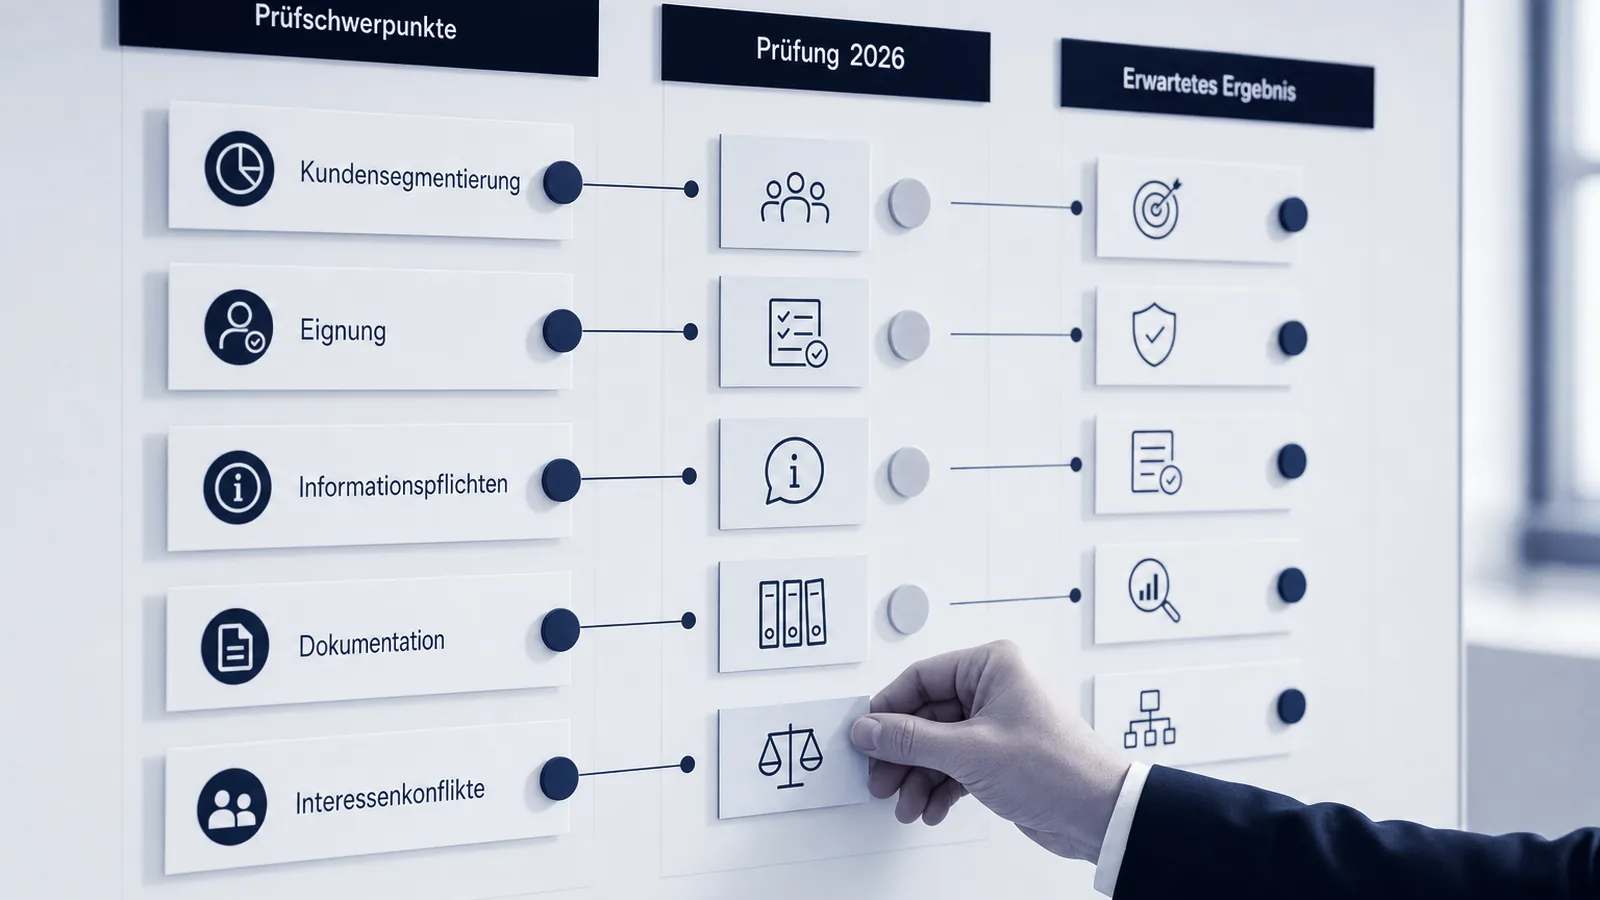
Neue Prüfschwerpunkte ab 2026
| Prüfthema | Kerninhalt |
|---|---|
| Kundensegmentierung | Prüfung der Segmentierungsprozesse, einschliesslich Execution-Only-Kunden |
| Kenntnisse und Erfahrungen | Prüfung der Erhebung und Dokumentation von Kenntnissen und Erfahrungen der Kunden |
| Informationspflichten / Risikoaufklärung | Prüfung von Risikohinweisen, Kosteninformationen, Klumpenrisiken, wirtschaftlichen Bindungen und Marktangebot |
| Angemessenheit und Eignung | Prüfung der Übereinstimmung von Risikoprofil, Strategie und eingesetzten Finanzinstrumenten |
| Dokumentation und Rechenschaft | Prüfung der Dokumentation von Empfehlungen, Kundenangaben und Rechenschaftsprozessen |
| Transparenz bei Kundenaufträgen | Prüfung von Best Execution, Delegation an Dritte und periodischer Überprüfung |
| Organisatorische Massnahmen | Prüfung von Suitability-Risiken, Eskalationsprozessen, Governance und IKS |
| Interessenkonflikte | Prüfung des Auswahlprozesses von Finanzinstrumenten, insbesondere bei eigenen Produkten, Retrozessionen und wirtschaftlichen Bindungen |
Eigene Finanzinstrumente und Interessenkonflikte
Ein Schwerpunkt liegt auf dem Einsatz eigener oder nahestehender Finanzinstrumente. Eine abschliessende gesetzliche Definition besteht nicht. Als eigene Finanzinstrumente können insbesondere selbstverwaltete Fonds, AMCs, White-Label-Produkte oder Produkte gelten, bei denen das Institut wirtschaftlich oder strukturell eingebunden ist.
Vermögensverwalter müssen offenlegen, ob und in welchem Umfang eigene Produkte eingesetzt werden, welche wirtschaftlichen Bindungen bestehen und welches Marktangebot bei der Auswahl berücksichtigt wurde. Allgemeine Hinweise in Kundendokumenten genügen nicht. Die Offenlegung muss konkret, nachvollziehbar und kundenbezogen erfolgen.
Sanktionsscreening und Reaktionsfähigkeit
Im Bereich Sanktions- und Embargoscreening erwarten Aufsichtsorganisationen und Prüfgesellschaften zunehmend, dass beaufsichtigte Institute neue oder bestehende Geschäftsbeziehungen zeitnah auf Sanktionsbezüge überprüfen können.
Im Fokus stehen insbesondere:
- die Aktualität und Frequenz der Screening-Prozesse;
- die Reaktionsfähigkeit bei neuen Sanktionslisten;
- die Dokumentation von Treffern und Eskalationen;
- die organisatorische Einbettung der Sanctions-Compliance-Prozesse;
- die technische und personelle Ausgestaltung des Screenings.
Bei Instituten mit komplexeren Strukturen, internationalen Geschäftsbeziehungen oder Depotbanken ausserhalb der Schweiz können erhöhte Erwartungen an die Reaktionsfähigkeit bestehen. Rein manuelle Prozesse werden zunehmend kritisch beurteilt.
Bedeutung für die Praxis
Die neuen Prüfschwerpunkte führen dazu, dass Vermögensverwalter und Verwalter von Kollektivvermögen ihre FIDLEG-Prozesse inhaltlich überprüfen und dokumentieren müssen. Dies betrifft insbesondere die Erhebung von Risikoprofil, Kenntnissen und Erfahrungen, die Angemessenheits- und Eignungsprüfung sowie die Offenlegung von Klumpenrisiken, wirtschaftlichen Bindungen, Retrozessionen und Interessenkonflikten.
Der Auswahlprozess für Finanzinstrumente ist nachvollziehbar zu dokumentieren, insbesondere beim Einsatz eigener oder nahestehender Produkte. Zudem muss das interne Kontrollsystem die Einhaltung der FIDLEG-Prozesse wirksam überwachen. Stichproben in Kundendossiers und Portfolios sollten vorbereitet und dokumentiert werden.
Zusätzliche Relevanz für Verwalter von Kollektivvermögen nach Art. 24 FINIG
Bei Verwaltern von Kollektivvermögen nach Art. 24 FINIG stehen zusätzlich insbesondere der Einsatz eigener kollektiver Kapitalanlagen, strukturierter Produkte oder nahestehender Finanzinstrumente innerhalb von Mandaten im Fokus.
Geprüft werden dabei insbesondere:
- die transparente Offenlegung wirtschaftlicher Bindungen;
- die Governance beim Einsatz eigener oder nahestehender Produkte;
- die Nachvollziehbarkeit des Auswahlprozesses von Finanzinstrumenten;
- die organisatorische Handhabung von Interessenkonflikten;
- die datentechnische Identifikation eigener Produkte innerhalb der verwalteten Vermögen.