
Le 8 octobre 2026, l’Autorité fédérale de surveillance des marchés financiers (FINMA) a publié la révision partielle de sa circulaire. Elle tient ainsi compte des évolutions technologiques et des risques croissants liés à la falsification de documents d’identité, à l’intelligence artificielle et aux technologies de deepfake.
Quelles sont les nouveautés ?
Les principales modifications sont les suivantes :
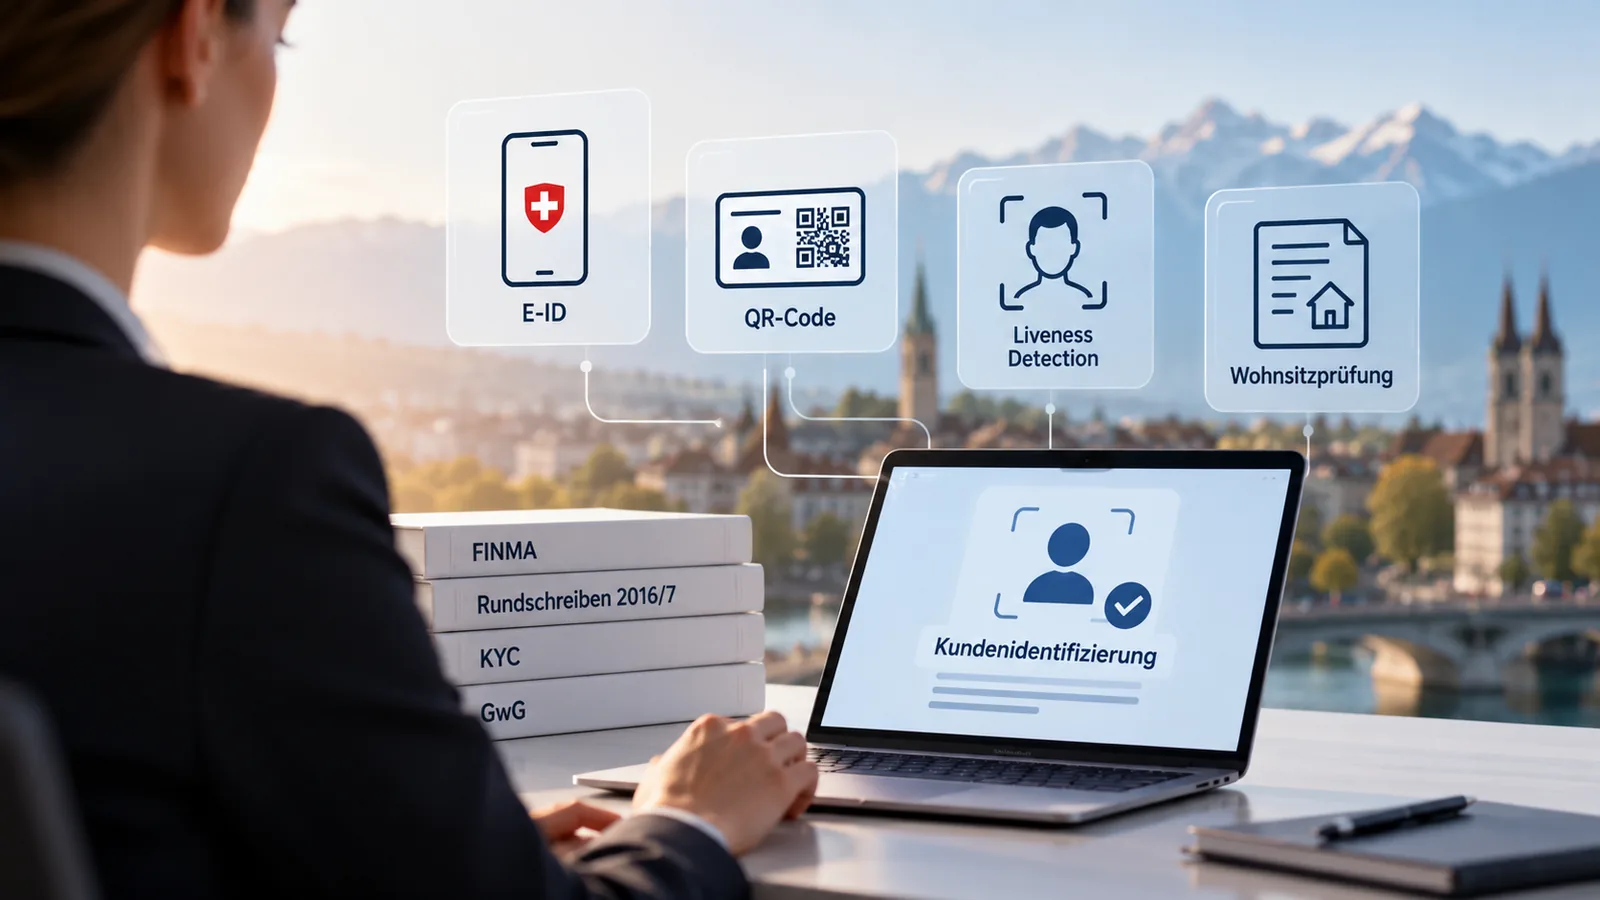
- Identité électronique étatique (e-ID) : La FINMA crée les conditions réglementaires permettant d’utiliser à l’avenir l’e-ID suisse comme alternative aux documents d’identité physiques. Son introduction est prévue pour 2027.
- Codes QR : Les documents d’identité officiels munis d’un code QR, notamment le permis de conduire suisse, sont assimilés aux documents comportant une zone de lecture automatique (MRZ).
- Détection du caractère vivant (Liveness Detection) : L’identification au moyen de l’e-ID ainsi que certaines procédures utilisant une signature électronique qualifiée (SEQ) nécessitent des contrôles techniques permettant de vérifier que la demande d’identification provient effectivement du cocontractant.
- Vérification numérique du domicile : D’autres procédures numériques sont admises, pour autant qu’elles permettent d’établir de manière fiable le domicile du cocontractant.
- Signature électronique : Certaines procédures d’identification utilisant une SEQ sont soumises à des exigences supplémentaires de vérification de l’adresse du domicile.
Quelles conséquences pour les gestionnaires de fortune et les gestionnaires de fortune collective ?
Les gestionnaires de fortune au sens de l’art. 17 LEFin et les gestionnaires de fortune collective au sens de l’art. 24 LEFin sont personnellement responsables du respect de leurs obligations de diligence en matière de lutte contre le blanchiment d’argent (LBA). Le détail de ces obligations figure dans notre article sur les obligations de diligence LBA des gestionnaires de fortune. Celles-ci comprennent notamment la vérification de l’identité du cocontractant lors de l’établissement d’une relation d’affaires.
La révision offre de nouvelles possibilités de procéder à cette identification par voie numérique. Ces procédures peuvent faciliter l’entrée en relation et réduire la charge administrative, en particulier pour les établissements disposant d’une clientèle internationale.
Dans la pratique, il convient notamment d’examiner les questions suivantes :
- Quelles procédures d’identification numérique sont actuellement utilisées lors de l’entrée en relation avec les clients ?
- Ces procédures répondent-elles aux exigences applicables en matière de sécurité, de vérification de l’identité et de documentation ?
- Les processus KYC et les directives internes sont-ils adaptés aux procédures d’identification utilisées ?
- Les risques liés à la falsification de documents d’identité et aux contenus générés par l’intelligence artificielle sont-ils suffisamment pris en compte ?
Les nouvelles possibilités d’identification ne modifient pas les autres obligations de diligence prévues par la LBA. Les exigences relatives à l’identification des ayants droit économiques, à la classification des risques, aux clarifications complémentaires et à la surveillance continue des relations d’affaires demeurent notamment applicables.
Conclusion
La révision partielle de la circulaire FINMA 2016/7 apporte davantage de flexibilité à l’identification numérique des clients tout en tenant compte des nouveaux risques de fraude.
Les gestionnaires de fortune et les gestionnaires de fortune collective ne sont pas soumis à une obligation générale d’introduire de nouvelles technologies d’identification. Toutefois, les établissements qui utilisent déjà des procédures numériques, ou qui envisagent de les mettre en place, devraient vérifier leur conformité aux exigences réglementaires applicables.
Peak Compliance AG est spécialisée dans les solutions d’externalisation de la compliance et de la gestion des risques destinées aux gestionnaires de fortune et aux gestionnaires de fortune collective en Suisse et au Liechtenstein.