
Hintergrund
Die FINMA publizierte am 4. Juni 2026 die Aufsichtsmitteilung 04/2026 zur Geldwäschereirisikoanalyse. Sie ergänzt die Aufsichtsmitteilung 05/2023 und fasst weitere Beobachtungen aus der Prüfung von Geldwäschereirisikoanalysen zusammen. Die FINMA hält fest, dass auch FINIG-Institute einzelne Aspekte der früheren Aufsichtsmitteilung bereits sinngemäss anwenden, sieht aber weiterhin Verbesserungsbedarf.
Die Aufsichtsmitteilung ist für Vermögensverwalter nach Art. 17 FINIG und Verwalter von Kollektivvermögen nach Art. 24 FINIG relevant, soweit sie dem GwG unterstehen.
Zentrale Erwartungen der FINMA
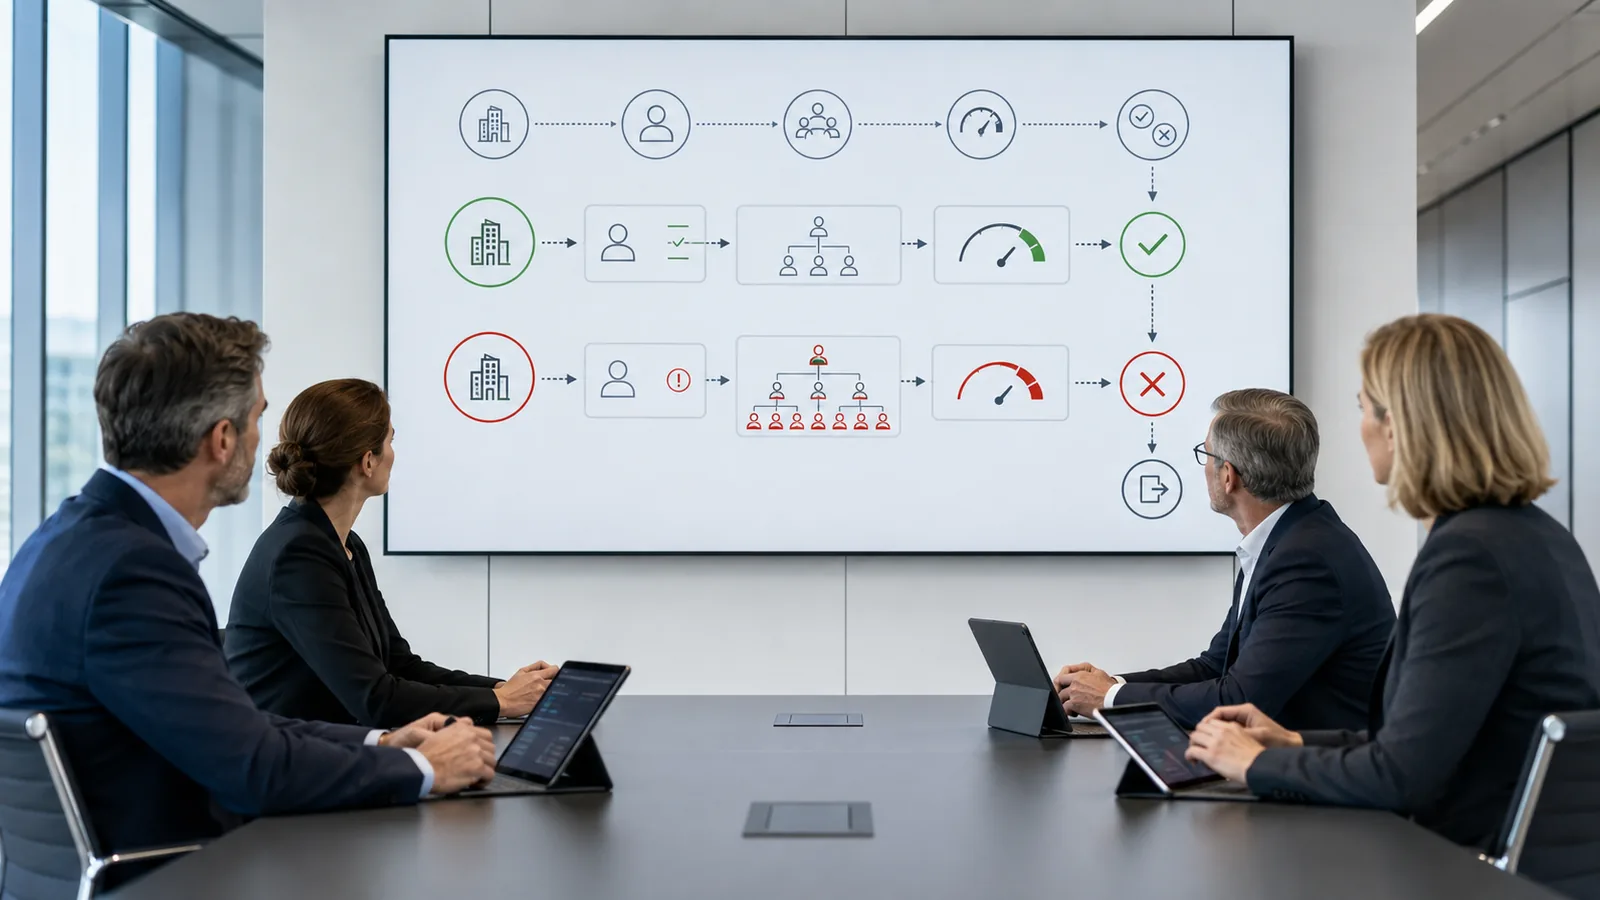
Die Geldwäschereirisikoanalyse soll als zentrales Steuerungsinstrument dienen. Sie muss nicht nur formell bestehen, sondern die tatsächlichen Risiken des Instituts abbilden. Dazu gehören insbesondere:
- Definition der Risikotoleranz;
- Identifikation der inhärenten Risiken;
- Beurteilung der Kontrollrisiken;
- Ermittlung der Nettorisiken;
- Festlegung von Risikolimiten;
- Verwendung geeigneter Schlüsselrisikoindikatoren;
- Definition risikomindernder Massnahmen;
- periodische Überprüfung und Aktualisierung.
Die FINMA kritisiert insbesondere fehlende bewusste Ausschlüsse, ungenügende Exception-to-Policy-Prozesse, fehlende oder unzureichende Schlüsselrisikoindikatoren sowie zu wenig granulare Risikoanalysen.
Bedeutung für die Praxis
Die GwG-Risikoanalyse sollte die tatsächliche Kunden-, Länder-, Produkt- und Dienstleistungsstruktur des Instituts widerspiegeln. Allgemeine oder standardisierte Risikoanalysen genügen nicht, wenn sie keine nachvollziehbare Verbindung zum konkreten Geschäftsmodell aufweisen.
Für Vermögensverwalter und Verwalter von Kollektivvermögen sind insbesondere folgende Risikofaktoren relevant:
- Domizil und Nationalität von Kunden und wirtschaftlich Berechtigten;
- PEP-Beziehungen;
- komplexe Eigentums- und Kontrollstrukturen;
- Sitzgesellschaften, Trusts, Stiftungen und vergleichbare Strukturen;
- Länder mit erhöhtem Geldwäscherei-, Korruptions- oder Sanktionsrisiko;
- ungewöhnliche Transaktionen oder Vermögensherkunft;
- Produkte mit erhöhtem Missbrauchsrisiko;
- externe Vermögenswerte, Depotbanken oder Dienstleister ausserhalb der Schweiz;
- Krypto- oder Digital-Asset-Bezug;
- Delegationen und Outsourcing-Konstellationen.
Handlungsbedarf
- Überprüfung und Aktualisierung der GwG-Risikoanalyse;
- klare Definition der Risikotoleranz des Instituts;
- Festlegung bewusster Ausschlüsse von Ländern, Kundensegmenten, Produkten oder Dienstleistungen;
- Einführung oder Überprüfung eines Exception-to-Policy-Prozesses;
- Definition geeigneter Schlüsselrisikoindikatoren;
- Abgleich der Risikoanalyse mit Kundenbestand und Transaktionsprofilen;
- Dokumentation der risikomindernden Massnahmen;
- Überprüfung der Wirksamkeit von Kontrollen;
- Sicherstellung der Genehmigung durch die zuständigen Organe.
Bei der Überprüfung und Aktualisierung der Geldwäschereirisikoanalyse unterstützt Peak Compliance auch punktuell in der GwG-Beratung.
Zusätzliche Relevanz für Verwalter von Kollektivvermögen nach Art. 24 FINIG
Bei Verwaltern von Kollektivvermögen sollte die GwG-Risikoanalyse risikobasiert daraufhin überprüft werden, ob sie die Besonderheiten des jeweiligen Geschäftsmodells angemessen berücksichtigt. Dies betrifft insbesondere die Kunden- bzw. Anlegerstruktur, relevante Länder- und Gegenparteirisiken, allfällige Delegationen sowie die organisatorische Einbettung der geldwäschereirelevanten Kontrollen.
Die konkret relevanten Risikofaktoren hängen vom jeweiligen Geschäftsmodell, der Fondsstruktur, den involvierten Parteien und den übernommenen Aufgaben ab.